株式投資で企業を見るとき、何から確認するでしょうか。
PER。
PBR。
配当利回り。
株価チャート。
もちろん、どれも重要です。
でも今回は、いったん株価を見ません。
代わりに、
「この会社は稼いだお金を、何に使っているのか?」
をAIと一緒に調べてみます。
「良い会社」と「割安な株」は別の話
例えば、ある会社が毎年100億円のキャッシュを生み出しているとします。
その100億円を、
設備投資に使うのか。
新しい事業に使うのか。
企業買収に使うのか。
借金を返すのか。
配当するのか。
自社株を買うのか。
それとも現金のまま持っておくのか。
同じ100億円を稼ぐ会社でも、その後のお金の使い方で5年後、10年後の姿はかなり変わるはずです。
ここを見るのが今回のテーマです。
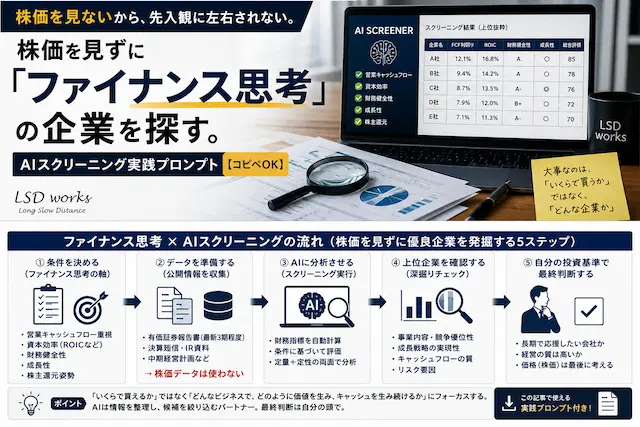
きっかけは「ファイナンス思考」
この考え方を整理するうえで参考になるのが、朝倉祐介さんの『ファイナンス思考』です。
ざっくり言えば、目先の利益だけを見るのではなく、企業価値を長期的にどう高めるのかという視点から会社を見る。
これは経営の話ですが、投資する側から企業を見るときにも面白い考え方だと思います。
そこで今回はAIを使って、
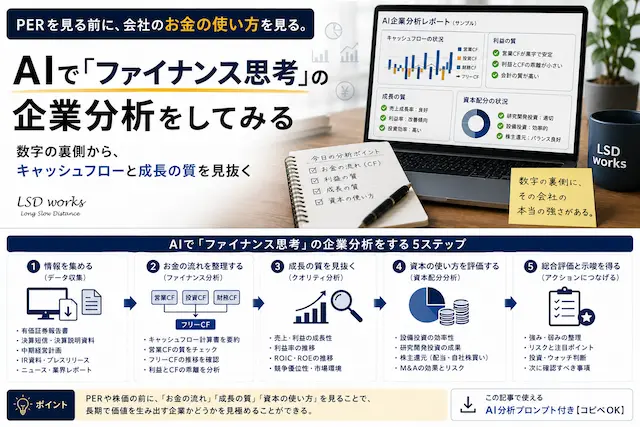
企業の「お金の稼ぎ方」ではなく、「稼いだ後のお金の使い方」を調べる
ことにします。
まず営業キャッシュフローを見る
最初に見るのは営業キャッシュフローです。
本業からどれくらい現金を生み出しているのか。
ただし、1年だけでは判断しません。
できれば5年程度並べます。
例えば、
| 年度 | 営業CF |
|---|---|
| 2022 | 80億円 |
| 2023 | 95億円 |
| 2024 | 110億円 |
| 2025 | 120億円 |
| 2026 | 135億円 |
という会社なら、
本業から生み出すキャッシュが増えている
ことが分かります。
ここまでは普通の企業分析です。
問題はここから。
そのキャッシュは、どこへ行った?
営業CFを確認したら、AIに次の行き先を調べてもらいます。
設備投資
M&A
研究開発や成長投資
配当
自社株買い
借入金の返済
現預金の積み増し
などです。
つまり、
この会社が5年間で生み出したキャッシュは、最終的にどこへ行ったのか?
を追いかけます。
数字を一つずつ見るのではなく、会社のお金の流れを一本のストーリーとして見るイメージです。
AIがあると5年分を比較しやすい
ここでAIが役立ちます。
企業の有価証券報告書、決算短信、決算説明資料、統合報告書などを数年分確認するのは結構大変です。
そこで資料をAIに読ませ、
「過去5年間の営業CFを整理して」
「設備投資額の推移を調べて」
「M&Aにいくら使った?」
「配当と自社株買いはいくら?」
と整理してもらいます。
さらに、
「5年前と現在で資本配分に変化はある?」
と聞く。
AIはこういう複数年度の比較と整理に向いています。
ただし、数字についてはAIの回答をそのまま信用せず、重要なものは元資料でも確認します。
「投資額が大きい=悪い」ではない
例えば営業CFが100億円なのに、設備投資で150億円使っていたとします。
一見すると、
「キャッシュを使いすぎでは?」
と思うかもしれません。
でも、その150億円が将来の500億円を生み出す工場への投資なら、話は違います。
逆に、営業CF100億円の会社が設備投資を20億円しかしていなくても、
残り80億円を何となく現金として積み上げ続けているだけなら、
「もっと有効な使い道はないのか?」
という疑問も出てきます。
だからAIに、
良い・悪い
を決めてもらう必要はありません。
大切なのは、
「何に使ったのか?」
を見えるようにすることです。
M&Aも「買った」で終わらせない
M&Aも同じです。
例えば会社が300億円で企業を買収したとします。
ニュースでは、
「300億円の大型買収」
と報じられます。
でも投資家として知りたいのはその後です。
買収した会社は売上を伸ばしたのか。
利益に貢献したのか。
減損していないか。
当初会社が説明していた目的は達成できたのか。
ここでもAIに、
過去5年間の主要M&Aを整理し、買収時に会社が説明した目的と現在の状況を比較してください。
と頼めます。
これはかなり面白い企業分析になります。
配当や自社株買いも資本配分
配当利回りが高いから良い。
自社株買いをしたから株主還元に積極的。
これだけで判断するのも少し早いと思います。
例えば大きな成長機会がある会社なら、配当せずに事業へ再投資した方が長期的な企業価値を高められるかもしれません。
反対に、成熟企業なのに利益を生まない事業へ延々と投資するくらいなら、株主へ返した方がいいかもしれません。
重要なのは、
「その会社にとって、そのお金の使い方が合理的だったのか?」
です。
ここではPERを見ない
今回の分析では、あえてPERを最後まで出しません。
株価が高いか。
安いか。
買うべきか。
売るべきか。
それは別の話だからです。
まず、
この会社はキャッシュを生み出せているのか。
そして、
そのキャッシュをどのように配分しているのか。
さらに、
過去に行った投資が現在のキャッシュ創出につながっているのか。
そこまで確認する。
その会社に現在の株価を払う価値があるのかは、その後で投資家自身が考えればいい。
「割高な会社」を見るためにも使える
むしろ、この分析はPERの低い会社を探すためだけのものではありません。
市場から高く評価されている会社にも使えます。
PER30倍。
40倍。
50倍。
数字だけ見れば、
「高いな」
と思う会社。
でも、その会社が長期間にわたってキャッシュを増やし、それを高いリターンが期待できる事業へ再投資し続けているなら、
なぜ市場がその会社を高く評価しているのか
が見えてくるかもしれません。
だからこれは、
割安株スクリーニングではありません。
企業の質を見るためのスクリーニングです。
AIに「買う株」を決めてもらわない
LSD worksで投資にAIを使うとき、ここは大事にしたいところです。
AIに、
「おすすめ株を教えて」
と聞いて終わりにはしません。
AIには、
大量の資料を読む。
数字を整理する。
過去と現在を比較する。
見落としていた変化を探す。
こういう面倒な作業を手伝ってもらう。
そして、
最後に考えるのは人間。
これは営業でAIを使うときと同じです。
営業してもらうのではなく、営業を助けてもらう。
投資してもらうのではなく、投資を考える材料を整理してもらう。
AIは答えじゃない。仕事の「ゼロ」をなくす道具だ。
次回は、この考え方を実際に使えるように、
「ファイナンス思考で上場企業をスクリーニングするAIプロンプト」
を作ってみます。
もちろん、
PERによる足切りはなし。
株価を見る前に、まず会社そのものを見ます。
走りながら直す。
LSD worksです。
この記事で参考にした書籍
 | ファイナンス思考 日本企業を蝕む病と、再生の戦略論 [ 朝倉 祐介 ] 価格:2420円 |

 | 【中古】ファイナンス思考 日本企業を蝕む病と、再生の戦略論/ダイヤモンド社/朝倉祐介(単行本(ソフトカバー)) 価格:609円 |