持ち株の有価証券報告書。
読んだ方がいいのは分かっている。
でも、全部読むのはかなり大変です。
事業の状況。
リスク。
設備投資。
キャッシュフロー。
借入。
株式。
経営方針。
何十ページ、場合によっては100ページを超えることもあります。
しかも長期保有している会社なら、毎年読むことになります。
そこで今回は、
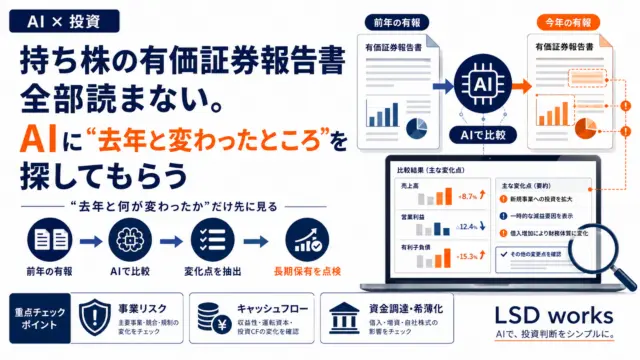
今年の有価証券報告書を最初から全部読むのではなく、前年と比較して“変わったところ”をAIに探してもらう
という使い方を考えます。
有価証券報告書は「会社の定期点検」に向いている
決算短信は、足元の業績を見るのに便利です。
売上。
営業利益。
純利益。
業績予想。
一方、有価証券報告書には、それだけでは分からない情報もかなり入っています。
例えば、
- 事業内容
- 経営方針
- 事業上のリスク
- 設備投資
- 資金調達
- 借入
- キャッシュフロー
- 株式・新株予約権
- 重要な契約
- 従業員
- 研究開発
など。
金融庁のEDINETでは、有価証券報告書を含む開示書類を閲覧できます。EDINETは、企業の財務内容や事業内容を投資家が確認するための電子開示システムです。 金融庁
だから長期投資では、
「今年もこの会社を持ち続けていいか」
を点検する材料として使いやすい。
でも、去年と同じ部分をもう一度読む必要はある?
ここで考えたいのが、
前年の有報と今年の有報をどう読むか
です。
毎年ゼロから全部読む方法もあります。
もちろん、それができれば理想です。
でも、持ち株が10社あれば10社分。
20社なら20社分あります。
そこでAIに、
「去年と今年を比べて、変わったところだけ先に教えて」
と頼みます。
これなら、
前年と同じ記載は後回し。
新しく追加された部分。
表現が強くなった部分。
削除された部分。
数字が大きく変わった部分。
を先に見ることができます。
一番見たいのは「長期保有の前提が崩れていないか」
今回の目的は、
有報をきれいに要約することではありません。
確認したいのは、
長期保有している理由が変わっていないか
です。
例えば、買ったときに、
- 世界市場でシェアを伸ばしている
- 高い営業キャッシュフローを生む
- 財務が強い
- 増資に頼らず成長している
- 中核事業に集中している
と考えていた会社があるとします。
その後、
大型借入が増えた。
株式発行が増えた。
主要事業のリスク記載が強くなった。
経営方針から重要な事業が消えた。
こうした変化があれば、
保有理由そのものを見直す必要があるかもしれません。
まず「事業リスク」の変化を見る
有価証券報告書で特に比較したいのが、
事業等のリスク
です。
前年にはなかったリスクが追加されていないか。
以前より文章量が増えていないか。
表現が強くなっていないか。
例えば、
前年:
原材料価格の変動が業績に影響する可能性があります。
今年:
原材料価格の高騰が継続しており、収益性に重大な影響を及ぼす可能性があります。
同じテーマでも、意味は少し違います。
AIなら、
「同じリスクだが、今年は表現が強くなっています」
という比較ができます。
キャッシュフローの変化を見る
次に見たいのがキャッシュフローです。
利益が伸びていても、
営業キャッシュフローが悪化している。
投資額が急増している。
借入で資金を補っている。
ということがあります。
AIには、
- 営業CF
- 投資CF
- 財務CF
- フリーキャッシュフロー
- 現金残高
の前年との差を整理してもらいます。
単に、
「営業CFが○億円です」
ではなく、
「前年からどう変わったか」
を見るのがポイントです。
資金調達と希薄化を見る
成長企業では特にここを見たい。
- 増資
- 新株予約権
- 転換社債
- ストックオプション
- 株式報酬
- 借入金
などです。
事業が伸びているように見えても、
毎年大量に株式を発行していれば、
既存株主の持分は薄まります。
逆に、
成長投資を続けながらも営業CFで資金を賄えているなら、
印象は変わります。
AIには、
「前年と比べて資金調達方法が変化していないか」
を見てもらいます。
経営方針から消えた言葉も見る
これは意外と面白いところです。
有報の文章は、
追加された部分だけでなく、
消えた部分
にも意味があります。
例えば前年まで、
「○○事業を今後の成長の柱とする」
と書いていたのに、
今年はその記載がなくなった。
あるいは、
「世界展開」
という表現が弱くなった。
逆に、
前年にはなかった新しい事業領域が大きく書かれている。
こうした変化は、
経営者がどこに重点を置いているか
を見るヒントになります。
記載が増えたところを探す
AIとの相性がいいのがこれです。
前年と今年の有報を両方渡して、
「文章量が大きく増えた項目を探して」
と頼みます。
例えば、
- サイバーセキュリティ
- 地政学
- AI
- 人材
- 中国事業
- 原材料
- 規制
- 訴訟
など。
急に記載が増えたテーマは、
会社側の重要度が上がっている可能性があります。
もちろん、
制度変更で記載が増えただけ
というケースもあるので、
そこは分ける必要があります。
AIにはこんな形で出してほしい
欲しいのは、長い要約ではありません。
例えば、
| 項目 | 前年からの変化 | 重要度 | 確認 |
|---|---|---|---|
| 事業リスク | 中国市場リスクの記載増加 | 高 | 要確認 |
| 営業CF | 前年比減少 | 中 | 要確認 |
| 借入 | 大型借入を実施 | 高 | 要確認 |
| 経営方針 | 海外展開の記載強化 | 中 | ポジティブ |
| 新株予約権 | 新規発行あり | 高 | 要確認 |
こんな感じです。
そのあと、
「長期保有の前提に影響しそうな変更点だけ3つ挙げて」
と聞きます。
ここまで絞れば、自分で原文を読む場所がかなり減ります。
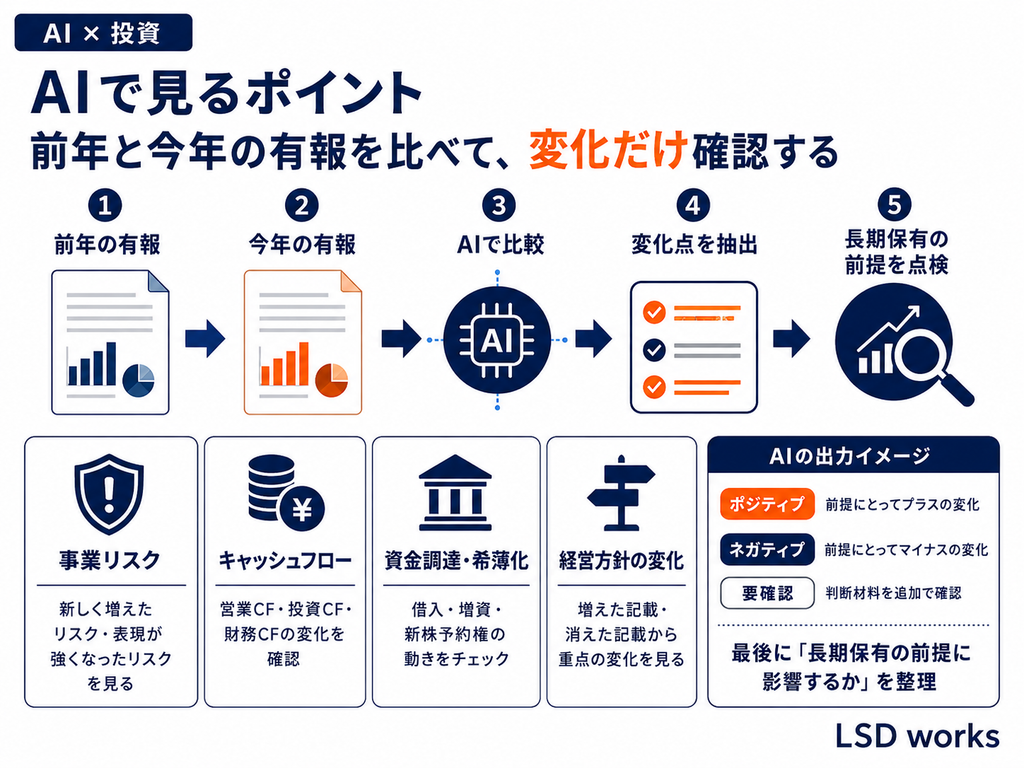
ポジティブ・ネガティブだけでは判断しない
例えば、
大型設備投資。
一見するとキャッシュフローにはマイナスです。
でも、
成長市場で生産能力を増やすための投資なら、
長期的にはプラスかもしれません。
逆に、
営業CFが増えていても、
設備投資を止めているだけかもしれない。
だからAIには、
「良い・悪い」を即断させない
ことも重要です。
まず、
何が変わったか
を出してもらう。
そのあと人間が考えます。
有報を全部読まない=読まなくていい、ではない
今回の使い方は、
有価証券報告書を読まなくていい
という話ではありません。
むしろ逆です。
全部読むのが大変だから、
読む場所をAIに先に探してもらう
という考え方です。
前年と比較して、
変化の大きいところを見つける。
↓
重要そうな部分だけ原文を読む。
↓
必要なら周辺まで読む。
この順番です。
AIが間違って比較する可能性もある
当然ですが、AIも完璧ではありません。
長い資料では、
前年と今年の違いを取り違える可能性があります。
数字を誤認することもあります。
だから、
AIが指摘した変更点は、必ず原文で確認する。
ここは外せません。
特に、
- 株式発行
- 借入
- 訴訟
- 業績
- 重要契約
のような重要事項は、AIの回答だけで判断しません。
決算を見るだけでは分からない変化がある
決算発表を見ると、
どうしても、
売上が何%伸びた。
利益が何%増えた。
という数字に目が行きます。
でも長期保有では、
会社そのものが変わっていないか
も重要です。
何に投資しているのか。
何をリスクと考えているのか。
どう資金を調達しているのか。
経営者が何を重要と考えているのか。
有価証券報告書には、そうした情報が入っています。
持ち株だからこそ毎年比較する
新しい銘柄を探すときだけ有報を読む。
それも一つです。
でも、すでに持っている銘柄こそ、
毎年同じ会社を比較する
意味があります。
前年を知っているから、
変化に気づける。
数字だけでなく、
文章の変化にも気づける。
長期投資なら、
「買うための分析」だけでなく「持ち続けるための点検」
も必要です。
次回は実践プロンプトを作る
次回は、
前年と今年の有価証券報告書をAIに読み込ませて、
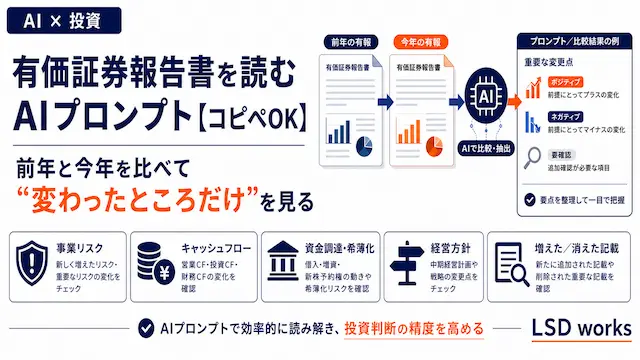
- 重要な変更点
- 事業リスク
- キャッシュフロー
- 資金調達・希薄化
- 経営方針
- 新しく増えた記載
- 消えた記載
を整理する、
有価証券報告書を読むAIプロンプト【コピペOK】
を作ります。
最後に、
「この変更は長期保有の前提に影響するか」
まで整理させます。
AIに、
「この株を持ち続けるべき?」
と聞くのではありません。
AIには、
「去年と何が変わった?」
を聞く。
その方が、長期投資ではずっと使いやすいと思います。